

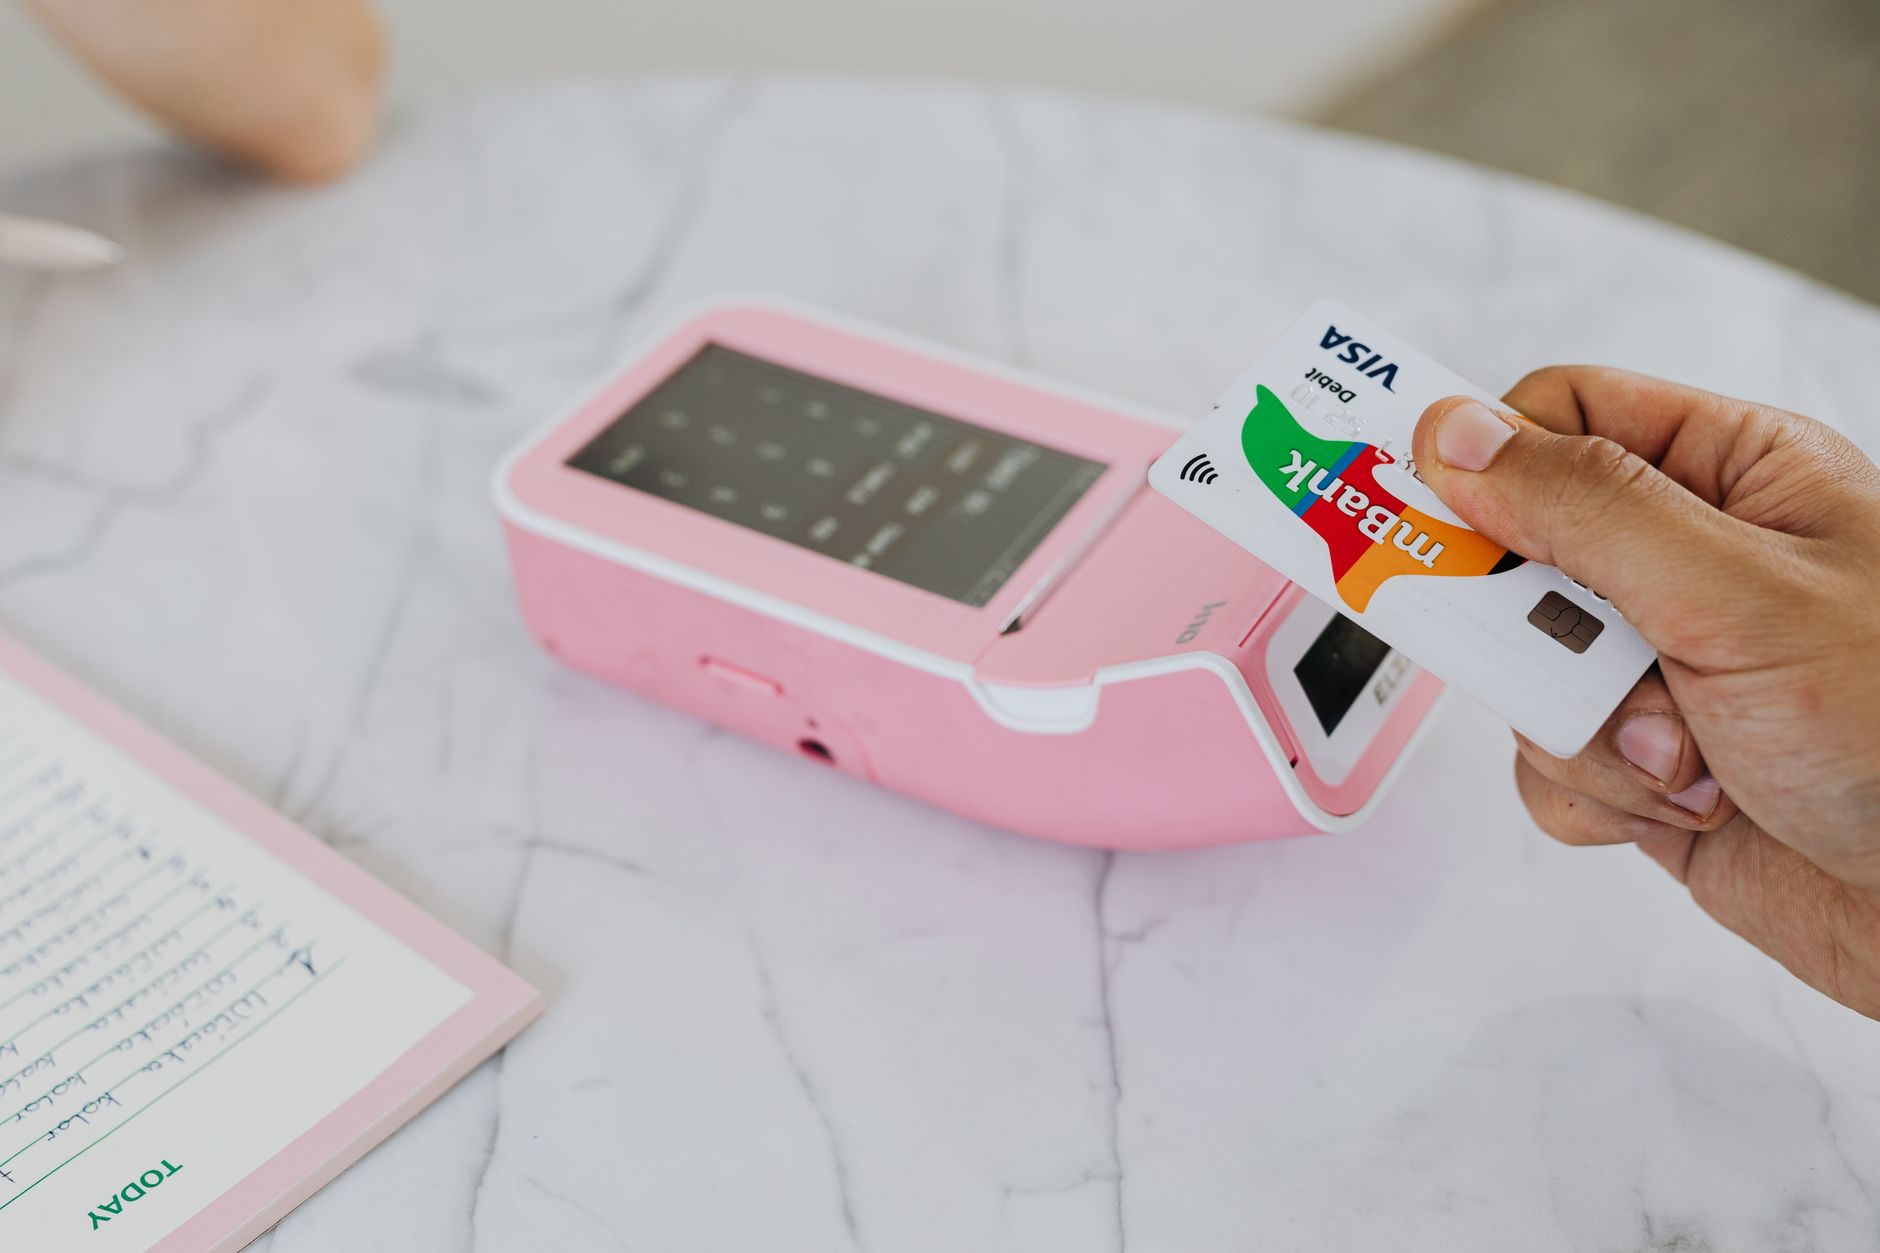
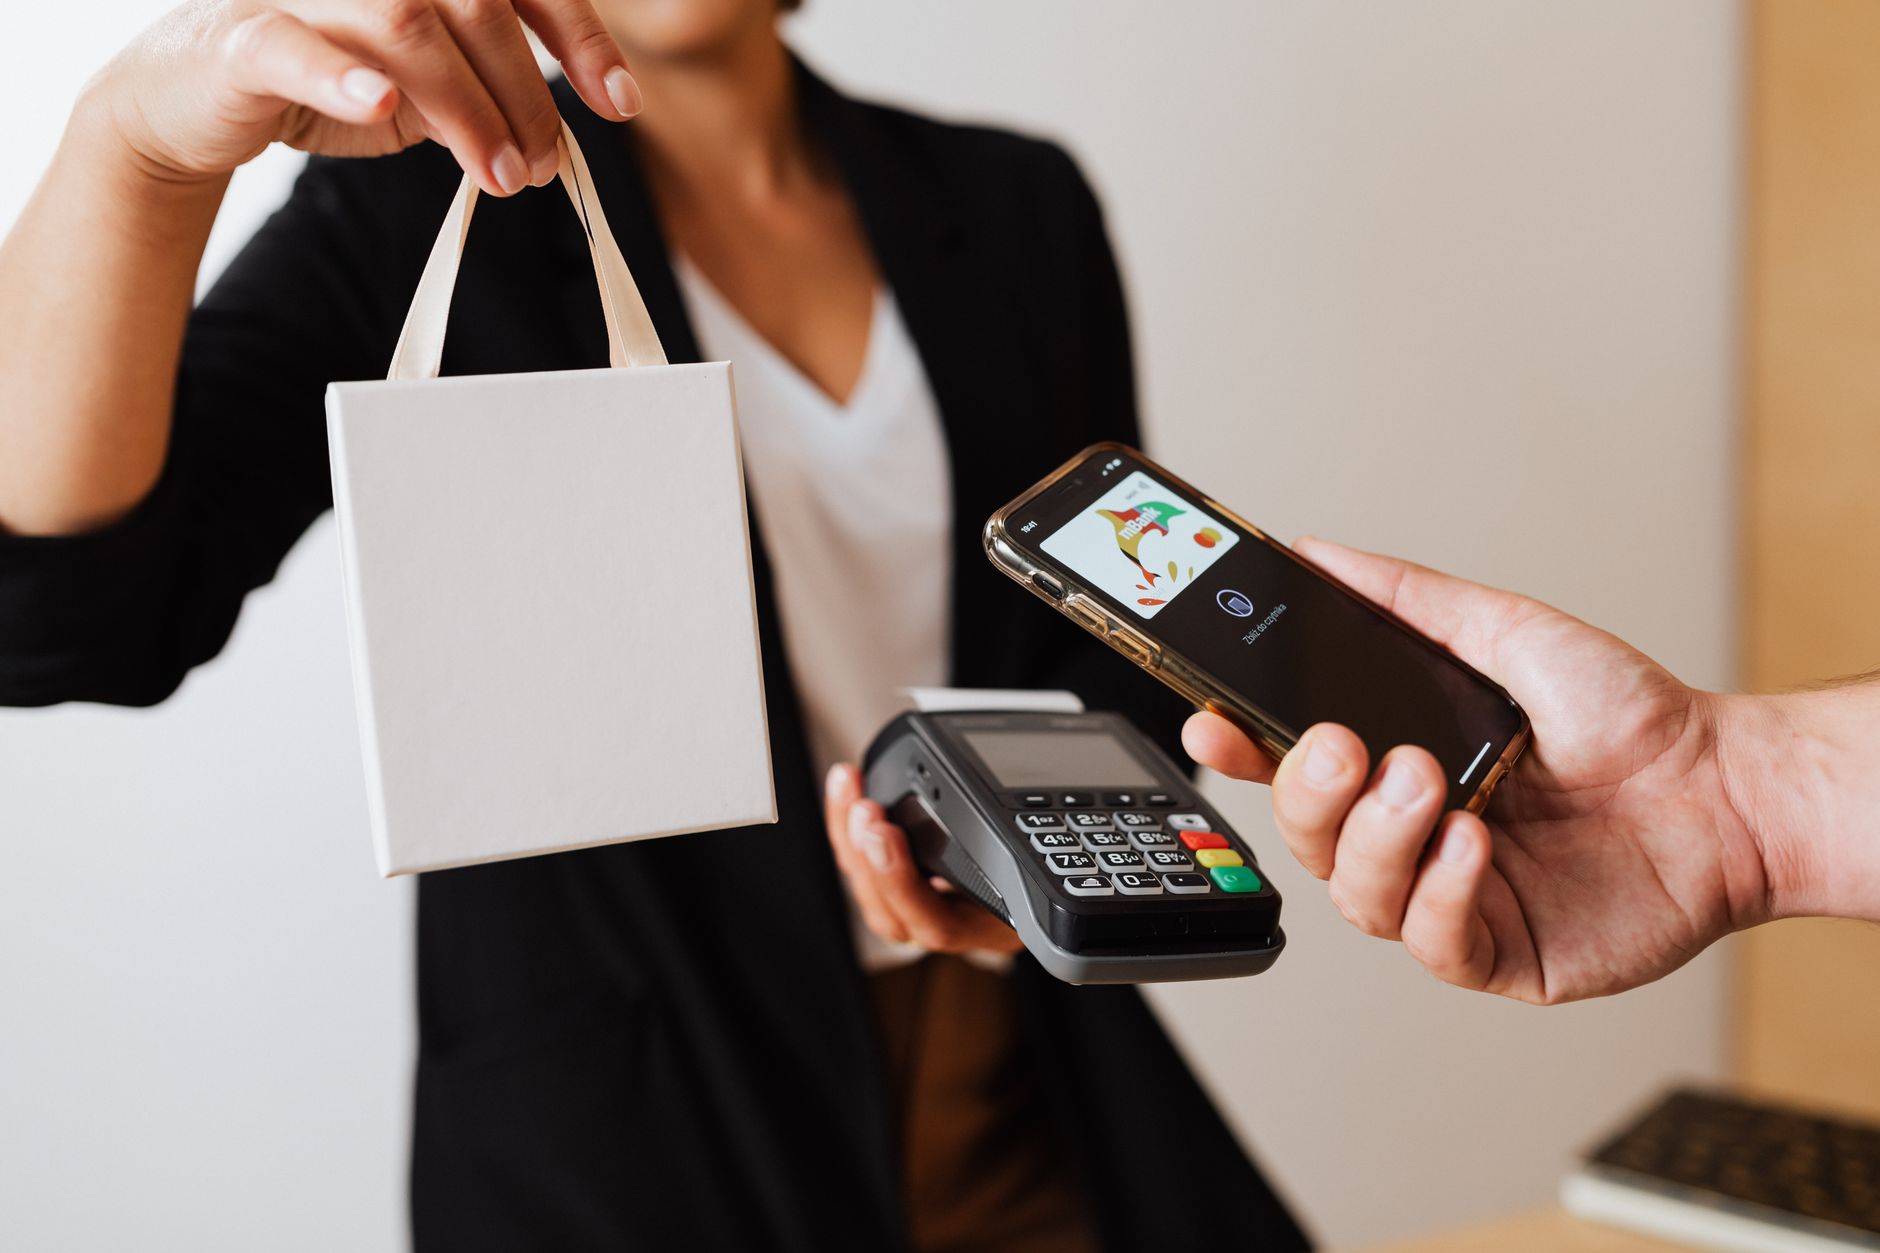
Pytanie o to, jak działa płatność zbliżeniowa, wraca za każdym razem, gdy terminal piknie ćwierć sekundy po zbliżeniu karty. Odpowiedź na to, jak działa płatność zbliżeniowa, sprowadza się do trzech elementów: anteny NFC ukrytej w karcie lub telefonie, pola elektromagnetycznego generowanego przez czytnik oraz jednorazowego kryptogramu, który powstaje przy każdej pojedynczej transakcji. Karta nie ma własnego zasilania — prąd indukuje w niej terminal, dokładnie tak samo jak ładowarka bezprzewodowa zasila smartfon. Cała wymiana danych mieści się w kilkuset milisekundach i odbywa się na dystansie 2–4 cm, a nie kilkunastu centymetrów, jak sugerują miejskie legendy. Poniżej rozkładam ten mechanizm na części pierwsze: od fizyki fal radiowych 13,56 MHz, przez limity kwotowe i tokenizację w portfelach mobilnych, aż po realne ryzyka, koszty terminali i zachowanie w razie podwójnego obciążenia rachunku.
Pole elektromagnetyczne zamiast baterii: co robi terminal
Czytnik płatniczy nieprzerwanie emituje pole elektromagnetyczne o częstotliwości 13,56 MHz. Gdy w jego zasięgu pojawi się antena karty — cienka pętla miedzianego drutu owinięta wewnątrz plastiku wzdłuż krawędzi — w uzwojeniu indukuje się prąd rzędu kilku miliwatów. To wystarcza, by wybudzić układ scalony karty, choć ta nie ma ani baterii, ani włącznika.
Po wybudzeniu chip i terminal wymieniają komunikaty zgodne ze standardem ISO/IEC 14443 oraz specyfikacją EMV. Czytnik pyta o listę obsługiwanych aplikacji płatniczych, karta odpowiada numerem, datą ważności i pakietem danych kryptograficznych, a następnie obie strony ustalają, czy transakcja wymaga dodatkowej weryfikacji. Całość trwa zwykle 200–400 milisekund.
Zasięg ograniczono celowo do 2–4 centymetrów. Anteny obu urządzeń są strojone tak, aby poza tym dystansem napięcie indukowane w karcie było zbyt niskie do uruchomienia procesora. Dlatego karta leżąca w portfelu położonym obok kasy nie rozpocznie żadnej transakcji, dopóki właściciel świadomie nie przybliży jej do czytnika.
Indukcja znana z innych domowych technologii
Bezstykowy transfer energii spotykasz też w płytach indukcyjnych i ładowarkach Qi. Czytelnicy, którzy sprawdzali, jak działa pompa ciepła albo jak działa fotowoltaika w zimie, szybko wyłapią wspólny mianownik: w każdym z tych rozwiązań kluczowa jest sprawność przekazywania energii w niekorzystnych warunkach, a nie jej surowa ilość.
Skala pozostaje jednak nieporównywalna. Instalacja fotowoltaiczna pracuje mocami liczonymi w kilowatach, a chip karty zadowala się miliwatami przez ułamek sekundy. Właśnie ta mikroskopijna energia sprawia, że karta zbliżeniowa nigdy się nie rozładowuje i działa równie sprawnie po pięciu latach noszenia w tylnej kieszeni spodni.
Jednorazowy kryptogram, czyli dlaczego podsłuchana transakcja jest bezużyteczna
Sercem zabezpieczenia jest kryptogram ARQC generowany przez chip przy każdej płatności. Karta bierze kwotę, walutę, datę, identyfikator terminala i własny licznik transakcji, a następnie szyfruje ten zestaw kluczem, który nigdy nie opuszcza układu scalonego. Wynik jest inny przy każdym przyłożeniu, nawet dla identycznej kwoty w tym samym sklepie.
Bank weryfikuje kryptogram po swojej stronie, odtwarzając go z tych samych danych. Jeśli wynik się nie zgadza albo licznik transakcji powtarza wcześniejszą wartość, autoryzacja zostaje odrzucona. Skopiowanie numeru karty i daty ważności z eteru nie daje więc przestępcy niczego — bez klucza w chipie nie wygeneruje poprawnego kryptogramu dla nowej kwoty.
Ta architektura tłumaczy, dlaczego klonowanie kart zbliżeniowych praktycznie zanikło, choć przy paskach magnetycznych było plagą. Pasek przechowywał statyczne dane, które wystarczyło odczytać raz i zapisać na czystej karcie. Chip EMV odpowiada każdorazowo innym podpisem, a bank pilnuje ciągłości licznika i zgodności geolokalizacji terminala.
Limity kwotowe, PIN i metody weryfikacji posiadacza
Płatność bez PIN-u to wyłącznie skrót proceduralny, a nie inny rodzaj transakcji. Bank ustala próg kwotowy — w Polsce standardowo 100 zł — poniżej którego terminal pomija weryfikację posiadacza, bo ryzyko strat jest niższe niż koszt wydłużenia kolejki. Powyżej progu urządzenie żąda kodu PIN, mimo że karta pozostaje przyłożona zbliżeniowo.
Drugim mechanizmem jest licznik skumulowany. Chip zlicza kolejne transakcje bez PIN-u i po przekroczeniu zdefiniowanej sumy, zwykle 150–500 zł, wymusza wpisanie kodu niezależnie od kwoty zakupu. Licznik zeruje się dopiero po udanej autoryzacji PIN-em, także przy wypłacie z bankomatu lub płatności stykowej.
Warto zestawić dostępne nośniki, bo różnią się progiem i sposobem potwierdzania tożsamości. Poniższa tabela porządkuje typowe konfiguracje spotykane u polskich wydawców kart.
| Nośnik | Próg bez weryfikacji | Metoda potwierdzenia powyżej progu |
|---|---|---|
| Karta plastikowa | 100 zł | PIN na terminalu |
| Telefon z portfelem mobilnym | brak sztywnego limitu | Odcisk palca, skan twarzy lub kod blokady |
| Smartwatch | brak sztywnego limitu | PIN wpisany przy zakładaniu zegarka |
| Naklejka lub brelok NFC | 100 zł | PIN na terminalu |
Telefon, zegarek i naklejka: tokenizacja zamiast numeru karty
Portfele mobilne nie przechowują prawdziwego numeru karty. Podczas dodawania karty wydawca generuje token — zastępczy ciąg cyfr przypisany do konkretnego urządzenia. To właśnie token trafia do terminala, a sieć płatnicza podmienia go na rzeczywisty numer dopiero w bezpiecznym środowisku rozliczeniowym.
Dzięki temu zgubiony telefon nie oznacza wycieku danych karty. Token można unieważnić zdalnie w kilka sekund, bez zamawiania nowego plastiku i bez aktualizowania danych w subskrypcjach. Sama karta pozostaje aktywna, więc płatności cykliczne za prąd, internet czy kurs językowy nie zostają przerwane.
Nowoczesne karty dual-interface obsługują równolegle chip stykowy i antenę NFC, przełączając się między trybami zależnie od terminala. Zasada jest bliska temu, jak działa silnik hybrydowy: dwa niezależne źródła napędu w jednej obudowie, a wybór aktywnego trybu następuje automatycznie, bez świadomej decyzji użytkownika.
Czy ekranowany portfel ma sens
Portfele z wkładką ekranującą kosztują 60–200 zł i faktycznie tłumią pole 13,56 MHz. Praktyczna korzyść jest jednak umiarkowana, skoro przestępca musiałby przyłożyć własny terminal na odległość kilku centymetrów, mieć umowę z agentem rozliczeniowym i zmieścić się w limicie 100 zł na transakcję, zostawiając pełny ślad w systemie.
Realnym argumentem za takim portfelem jest komfort, a nie strach. Ekranowanie zapobiega przypadkowemu odczytaniu dwóch kart naraz w bramkach komunikacji miejskiej, gdzie terminal zgłasza kolizję i przepuszcza pasażera dopiero po wyjęciu pojedynczej karty z portfela.
Bezpieczeństwo, koszty i codzienne zakupy zbliżeniowe
Odpowiedzialność finansowa posiadacza karty jest ograniczona ustawowo do równowartości 50 euro, a i tę kwotę banki w praktyce najczęściej odpuszczają przy zgłoszeniu bez zbędnej zwłoki. Kluczowe jest natychmiastowe zastrzeżenie karty w aplikacji oraz zgłoszenie nieautoryzowanych transakcji w trybie reklamacji chargeback.
Po stronie sprzedawcy koszt wejścia bywa niższy, niż zakłada większość mikroprzedsiębiorców. Terminal mobilny łączony z telefonem przez Bluetooth to wydatek rzędu 300–800 zł, a prowizja mieści się zwykle w przedziale 0,8–1,8 procent obrotu. Rezygnacja z papierowych potwierdzeń na rzecz paragonu elektronicznego dodatkowo obniża zużycie papieru termicznego.
Ten drobny gest bywa mylnie przedstawiany jako ratunek dla klimatu, choć każdy, kto sprawdzał, czym jest efekt cieplarniany, wie, że o bilansie emisji decydują ogrzewanie i transport, a nie paragony. Zbliżeniowo opłacamy dziś jednak głównie drobne, powtarzalne zakupy — i to właśnie one najlepiej pokazują skalę zjawiska.
- Ziemia, doniczki i nawóz po lekturze poradnika o tym, jak dbać o rośliny doniczkowe — koszt 30–90 zł.
- Odplamiacz i szczotka, gdy szukasz odpowiedzi na pytanie, jak usunąć plamy z dywanu — koszt 25–70 zł.
- Miesięczna subskrypcja z zestawienia najlepsze aplikacje do nauki języków — koszt 20–60 zł.
- Organizery i szyny magnetyczne dla tych, którzy planują, jak zorganizować małą kuchnię — koszt 40–150 zł.
- Perlatory i wkładki do spłuczki, czyli klasyczny zestaw na to, jak oszczędzać wodę w domu — koszt 35–120 zł.
- Pojemniki próżniowe przydatne, gdy analizujesz, jak przechowywać warzywa w lodówce — koszt 50–160 zł.
- Buty amortyzowane polecane w poradnikach o tym, jak zacząć biegać po 40 — koszt 250–600 zł, już powyżej limitu bez PIN-u.
- Poduszka i podkład testowane, zanim zdecydujesz, jak wybrać materac do spania — koszt 150–400 zł.
Jak działa płatność zbliżeniowa bez podawania PIN-u przy małych kwotach?
Brak PIN-u nie oznacza braku autoryzacji. Karta i tak generuje pełny kryptogram, a terminal wysyła go do banku, który sprawdza saldo, limity oraz reguły antyfraudowe. Pomijana jest wyłącznie weryfikacja posiadacza, czyli potwierdzenie, że kartą posługuje się jej właściciel. Sieci płatnicze zgodziły się na ten skrót, ponieważ przy kwotach do 100 zł statystyczne straty z tytułu nadużyć są niższe niż koszt obsługi wydłużonych kolejek i porzuconych transakcji. Zabezpieczeniem uzupełniającym jest licznik skumulowany w chipie: po serii drobnych płatności terminal sam poprosi o kod, nawet gdy kupujesz bułkę za trzy złote. Limit i próg licznika można zmienić w aplikacji bankowej, a niektórzy wydawcy pozwalają całkowicie wyłączyć tryb bezstykowy.
Czy płatność zbliżeniowa jest bezpieczna w zatłoczonym autobusie?
Ryzyko odczytu karty przez przypadkowego pasażera jest znikome i wynika wprost z fizyki. Napięcie indukowane w antenie spada gwałtownie wraz z odległością, więc czytnik musiałby znaleźć się praktycznie przy kieszeni i pozostać nieruchomo przez kilkaset milisekund. Napastnik potrzebowałby ponadto legalnego terminala powiązanego z umową u agenta rozliczeniowego, co oznacza pełną identyfikowalność każdej pobranej złotówki i błyskawiczne zablokowanie punktu akceptacji. Pojedyncza transakcja ograniczałaby się do 100 zł, a kolejna wymusiłaby PIN. Znacznie realniejszym zagrożeniem pozostaje klasyczna kradzież portfela, dlatego sensowniej jest włączyć powiadomienia push o każdej transakcji i ustawić dzienny limit płatności zbliżeniowych na poziomie odpowiadającym rzeczywistym wydatkom.
Co zrobić, gdy terminal dwukrotnie pobierze tę samą kwotę?
Najpierw sprawdź, czy druga pozycja to faktyczne obciążenie, czy jedynie blokada środków. Blokady wyglądają identycznie w historii rachunku, lecz znikają samoczynnie w ciągu kilku dni roboczych, gdy sprzedawca nie prześle rozliczenia. Jeśli po tym czasie obie kwoty nadal widnieją jako zaksięgowane, zgłoś reklamację w aplikacji bankowej, dołączając paragon i dokładną godzinę zakupu. Bank uruchamia wtedy procedurę chargeback wobec agenta rozliczeniowego sprzedawcy, a środki najczęściej wracają w terminie od kilku dni do sześciu tygodni, zależnie od sieci płatniczej. Równolegle warto skontaktować się bezpośrednio ze sklepem, bo zwrot przy kasie bywa szybszy niż formalna ścieżka reklamacyjna. Roszczenie zgłoś najpóźniej w ciągu trzynastu miesięcy od daty transakcji.
